顯示具有 重疾 標籤的文章。 顯示所有文章

2016年1月11日 星期一

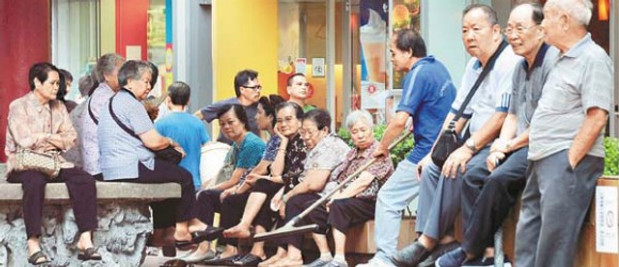
熱點話題:香港老人如何養老


日前,香港大學教授周永新提出在香港推行全民退休保障方案製度,為65歲以上人士提供每月3000元全民老年金,不設資產審查。此提議引起全港大討論。

香港老年人生活現狀,60多歲仍為糊口奔命

2016年,香港有700萬人口,當中100多萬是65歲或以上的長者,佔總人口15%。到2041年,這個數字會增至近260萬,屆時,每三個香港人當中就有一個老年人。


香港人長壽,根據最新數據統計,香港女性平均壽命為86.7歲,男性達80.5歲,稱冠全球。雖然長命,但香港的老年人卻不幸福, 三個老人中就有一個生活在貧困線以下,到了60歲本該退休享受天倫之樂的年紀,卻因為無錢養老,面臨困境。

在香港這座繁華喧鬧的城市裡,你不難見到兩鬢花白的老人在餐廳、超市、商場、辦公樓裡面做著最低等的工作:收銀、抹台、掃地、刷碗、清潔廁所… …年過六十、辛苦了一輩子仍不能坐下來喘口氣、享受兒孫繞膝之樂,反而和年輕人一樣,早出晚歸,為著兩餐一宿奔命,不敢懈怠。

在內地,有中國式養老保險,是個人和企業一起繳納保險金,到退休後每月領取基本養老金及喪葬補助費。而在香港,卻無這樣的全民福利,長期以來“自力更生”、“自己顧自己”的理念主導著香港社會福利政策的走向,並無一套完善的退休保障制度。所謂手停口停,便是要你工作一輩子。

香港老年人養老津貼,強積金制度保障不足

檢視目前香港老年人的退休保障,由政府扶貧委員會處理,可見老年與貧窮問題密不可分。首先,政府將65歲以上長者資產分級,審查個人收入與資產後,最貧困的可領取綜合社會保障援助計劃(綜援金),相當於內地的特困金,每月4622港元。較貧困的一群,可領取到長者生活津貼,每月2390元。
  
作為一個有一點點個人積蓄或不憂住所的長者,退休生活只能依靠個人積蓄或子女供養,政府那裡是沒有任何津貼可領取的。直到年滿70歲,每月才可享有1135港元的高齡津貼。而香港現在的社會經濟狀況,一千多元根本不夠維持一個長者的日常生活所需,充其量僅夠買些水果打牙祭,故也被民間稱為“長者津貼”。

2000年,香港特區政府開始實施強積金制度,與內地的養老保險相似,強積金每月由個人和企業一起繳納供款。但不同之處在於,強積金由私人機構管理,打工仔可自由選擇購買不同種類的股票基金、指數基金、債券基金等,等到65歲退休後,可一次性提取本金和投資回報,作為養老之用。

強積金運行15年,不斷遭各方詬病,環球股市大起大落,投資回報甚微,打工仔還要繳納為數不少的基金管理費,根本無法指望二十年甚至三十年後,可以取出多少養老錢。

再者,強積金保障欠全面,例如家庭主婦、殘疾病患等沒有工作收入人士,由於沒有向強積金賬戶供款,老來就沒有保障。故強積金亦稱不上是全民退休保障。

香港需要什麼樣的養老,不論貧富方案引爭議

香港要不要建立一個覆蓋全民的退休保障計劃?

香港人怎麼辦?人口老化情況日益迫切,綜援制度嚴苛、強積金成效不彰,未能照顧到大部分退休人士的需要……社會一直有聲音要推行全民退休保障制度,讓全港市民都獲得保障,近年來亦有不少人或組織提出建議方案。去年,特區政府委託香港大學學者周永新教授對在香港推行全民退休保障進行研究,近日退休保障方案公佈,並正式展開公眾諮詢,為期半年,旋即引起極大爭議。

週的建議是實行“全民退休保障計劃”:政府撥出種子基金,雇主和僱員按收入比例供款,全港市民到了65歲人人可領取每月3230元的退休金,預計112萬人受惠,這一計劃被稱為“不論貧富”方案。

同時,政府又拋出一個“有經濟需要”方案:即年滿65歲長者,單身資產不多於8萬港元、夫婦兩人資產不多於12.5萬港元,每人可每月領取3230元退休金,預計25萬人受惠。

毫無疑問的是,無論是哪個方案,都會令政府開支大幅增加。就政府公佈的經濟數據顯示,至2064年,“不論貧富”方案累計新增開支2.4萬億元;“有經濟需要”方案到2064年累計新增開支總額為2555億元,兩者相差十倍。

假設政府全數承擔所有新增開支,維持現有稅率及稅制,“不論貧富”方案會令政府提早6年出現結構性赤字,財政儲備提早8年耗盡。政府憂慮會增加年輕一代負擔。

香港中大社會工作副教授黃於唱曾訪問過許多長者,發現不少存款三四十萬的長者非常擔憂生活,沒有安全感。“長者和我們不一樣,錢用完了就不會有機會再掙到了,所以他們會想著那些存款要留著看病,辦身後事。”黃於唱說,如果我們社會能每個月支付一筆基本生活金給這些長者,長者會活得更有尊嚴和安全感。

社會討論引發激辯,老吾老究竟誰來養

究竟“長者退休金”是為全民而設還是為“有經濟需要人士”而設? 要求艱難打工的年輕一代“跨代供養”上一代,究竟公不公平?針對政府拋出來的兩個方案,近日香港社會不同層面亦引起激辯,兩方陣營各有支持,亦有人提出第三、第四方案。

剛屆花甲之齡的鮮魚行學校前校長梁紀昌去年9月退休,夫婦二人預算每月花1.2萬元,因無須供樓加上略有積蓄,生活尚算寬裕,但他擔心患重病,積蓄會“一鋪清袋”,寧願政府推全民醫療保障,65歲以上長者醫療費全免,令他們可選擇到私立醫院求診。他批評,政府提出的退保方案設8萬元資產上限,只為“極低”收入人士做退保,“設了等於沒設”,而三千多元退休金亦肯定不夠用。

現年63歲的醫學會會長史泰祖則認為,未來人口老化加劇,醫療開支是天文數字,“有限的資源,應該用在有急切需要的人身上,有些長者是有財產的,不是窮。”故他贊成退休設資產上限,但限額及津貼等則仍可商討。

激辯聲中,最受矚目的是一群香港右翼青年的聲音,這幫年輕人憤怒髮問:為什麼要我們每個月出錢供養老人?他們享受到香港經濟騰飛帶來的機遇與財富,今天卻要求艱難打工的年輕人供養,極不公平!

有不少社會人士也認同年輕人的觀點,他們不反對建立覆蓋全部老人的退休金制度,只是堅持認為錢不應該從當下年輕人身上抽取。

老吾老,以及人之老。設立長者退休金的意義是什麼?長者退休金的標準是應該看年齡,還是看資產?到底應該“錢花在自己身上”,還是應該“隔代供養”、“養他人之老”?這輪激辯仍在繼續。

老年人屬於社會的弱勢群體,發生醫療費用支出和意外事故的風險,普遍比年輕人大得多,因此需及時加強保險保障。那麼老年人保險該怎麼選呢?

對於老年人來說,由於年事已高,保費通常比較貴,因此在保險產品選擇上要格外謹慎,爭取用有限的金錢獲得最妥善的保障。針對老年人的特殊需求,推薦的保險產品有大病保險、意外保險及意外醫療保險等。重中之重的大病保險人說老來易病,一點也沒錯。


亡羊補牢的養老保險一般來說,超過50歲的人不再建議購買養老保險,時間較長不說,收益也不好。權衡之下,購買一些收益穩妥的基金或者債券更加合適,或者選擇幾份其他的理財產品。通過以上的分析和比較,老年人保險的選擇餘地比較有限,且支出不菲。如果條件允許的話,建議購買大病險+意外險+醫療險的組合。如果經濟預算有限,也可以退而求其次,選擇一份合適的意外保險及意外醫療保險,也是不錯的選擇。在這裡開心保要提醒大家,老年人保險應該是長期的規劃,越早購買越好。而子女在關心父母的同時,也不妨完善自身的保障,打好提前量,讓自己的老年無憂。

溫馨提示:在為老年人購買保險時,可重點考慮大病保險、意外保險及意外醫療保險等險種。需要注意的是,消費者在為老年人購買養老保險時,要注意其年齡,超過50歲的人不建議購買。

聯繫方式:手機:15546778202/65678202
QQ: 861119911
郵箱:861119911@qq.com/insurancehk@yeah.net
請關注微信公眾號“hkmslee” 香港保險快遞

2015年11月6日 星期五

要學會利用保險鎖住財富

圖:要學會利用保險鎖住財富


中國工作時長世界第一
根據統計機構的統計,中國的工作時長在全世界上排名第一。數據顯示,中國人一年的工作時間全世界最高,平均大約為2200小時。其它國家中,阿根廷一年人均工作1903小時,巴西人工作1841小時,日本人1758小時,美國人1610小時,英國人1489小時,而荷蘭人一年才1389小時。
在這樣高時間高強度的工作下,中國人的平均薪資卻很低,人均每小時工資,僅為4元人民幣。即使在這樣的高強度低工資的水平下,很多人節儉的存下了不少錢,然而,更多人辛辛苦苦存下的錢,卻在一直貶值,甚至一次被奪走。
辛苦存款卻被奪走
另外一個令人難過的事實是,儘管很多人辛苦存下一點錢,但是在沒有保障的條件下,一直在貶值,甚至因為其他原因,一次被奪走。
A. 投資失敗,很多人在股市、創業的失敗投資,多年儲蓄一次清空;
B. 通貨膨脹嚴重,存在銀行的錢,其實一點一點在變少,但很多人不知道;
C. 意外高發,由於保障體係不全面,很多人不得不自己承擔意外帶來的損失;
D. 疾病,根據統計,中國人的存款,有相當高的一部分,成為醫療費;
保險比存款更重要
我們在之前揭密:因為有保險,美國人不存錢卻最有錢;沒保險,中國人勤勞卻沒錢的文章中也講過,有沒有保險,是決定儲蓄與生活水平等各方面因素均衡的一個大的因素。有保險,即使在投資方面出現失敗,即使遭遇重大的意外與疾病,自己和家人的生活也不會受到很大的影響。

  • 保險能夠讓投資失敗的人,也有保障生活的止損線;
  • 理財類型保險的高收益率,能夠抵禦高的通脹率;
  • 保障類型的保險,在疾病、意外到來時,提供醫療費用。


對於保障體係不夠全面的中國社會來說,擁有保險可能比儲蓄更重要。把一部分存單變保單,是更有價值的理財。

2015年9月15日 星期二

富衛保險提升「衛一醫療總匯」

富衛保險提升「衛一醫療總匯」
新增 臻一 醫護管理服務
提供優越專科診治及入院安排
2015年5月18日 • 香港 - 富衛香港提升其高端醫療計劃「衛一醫療總匯」(「衛一」),增設「臻一優才醫護管理團隊」(《臻一》)(備註1),為客戶提供一站式醫護管理服務。「衛一」的個人終身醫療保障額可高達一億港元(備註2)
富衛保險香港及澳門首席市務總監陳汝浩表示:「香港的醫療設施長期處於緊張狀態,病者往往難以適時得到恰當的治療,壓力倍增。數據顯示,截至2012年12月31日,全港的私家醫院合共只有4,033張病床(備註3);公立醫院的專科門診輪候時間更長達146個星期(備註4)。」
陳氏續說:「《臻一》是一項一站式的醫護管理服務,讓客戶在有需要時獲得適切和全面的專業醫療支援。團隊擁有強大的私家醫院網絡,能協助客戶儘快安排專科診治及入院,免卻其擔憂。《臻一》為「衛一」高端醫療計劃新增設的一站式增值服務,後者自去年推出以來,市場反應熱烈。我們期待《臻一》為客戶帶來更多嶄新、無憂的體驗,進一步實踐我們 “將未來放心交託,呢一刻,盡情吧” 的品牌理念!」
只須一個電話(備註5),「衛一」的客戶便能享有專業醫護團隊的一站式服務,由醫護意見、專科診治、入院、出院、繳付醫療開支、保險理賠,全程獲得專業照顧。
更多有關《臻一》的詳情可瀏覽富衛香港網頁(http://www.fwd.com.hk/zh-HK/cs/claims-procedure-life-hospital-list.html),或致電富衛24小時客戶服務熱線 +852 3123 3123查詢。


富衛保險提升高端醫療計劃「衛一醫療總匯」,增設「臻一優才醫護管理團隊」為客戶提供一站式的醫護管理服務,讓其獲得適切和全面的專業醫療支援。「衛一醫療總匯」提供高達1億港元的個人終身醫療保障限額,其新一輪戶外廣告已陸續面世。


備註︰
  1. 「臻一優才醫護管理團隊」(《臻一》)由互康集團(互康)及其醫療網絡團隊提供,只適用於「衛一醫療總匯」(「衛一」)及指定保險基本計劃或附約。互康的醫生及其醫療團隊均為獨立之醫護人員,而非富衛之僱員或代表。《臻一》只適用於香港。
  2. 「衛一」是一項高端的醫療計劃,為被保人提供高達1億港元的個人終身保障限額直至100歲,獨家首創豁免治療16種指定危疾的每年自付費。更多關於「衛一」的詳情可瀏覽http://www.fwd.com.hk/zh-HK/life-insurance/detail-medical.html#theone。「衛一」於2014年1月推出,受相關條款及細則規限。詳情請參閱產品單張及保單條款。
  3. 資料來源:醫院管理局統計年報(2012 - 2013)。
  4. 截至2014年12月31日,外科新症於九龍東聯網之公立醫院的平均輪候時間。資料來源:http://orientaldaily.on.cc/cnt/news/20150130/00176_079.html
  5. 互康負責香港熱線 +852 8120 9066星期一至日上午8時至晚上10時的預約電話,其餘時間將由富衛負責。免費電話400 930 3078為身處內地的客戶而設,於星期一至日上午8時至晚上10時提供服務,亦是由互康負責。兩條熱線專為非緊急預約醫生之用。
- 完 -

關於富衛香港及澳門
富衛人壽保險業務遍佈香港、澳門、泰國及菲律賓。富衛香港亦提供一般保險、僱員福利及財務策劃服務。富衛品牌亦已進駐印尼。富衛的重點策略是透過科技以提升客戶體驗,並推出創新產品及投放資源培養人才,致力成為泛亞洲區領先的人壽保險公司,創造保險新體驗。
富衛香港的壽險及一般保險營運機構均獲國際評級機構授予卓越的財務實力評級。「富衛人壽保險(百慕達)有限公司」獲「穆迪」授予 "A3" 評級及「惠譽國際」授予 "A" 評級。「富衛保險有限公司」獲「惠譽國際」授予 "A" 評級。
富衛是私人投資集團盈科拓展集團的保險業務公司。
如欲了解詳情,請瀏覽FWD.COM.HK.

富衛香港推網上「易安心家居保」最低價保證

富衛香港推網上「易安心家居保」最低價保證
香港 ‧ 2015年8月12日 - 富衛香港於網上投保平台 https://i.fwd.com.hk 推出家居保險最低價保證,並推廣網上簡易投保,鼓勵大眾為自己的安樂窩增添一份保障。
富衛香港及澳門行政總裁兼大中華區行政副總裁黃大偉表示:「富衛推出全新網上投保平台,旨在為客戶提供多種投保渠道,迎合不同客戶的需要。我們的網上投保平台,以簡易的介面及投保程序,讓客戶可以隨時隨地選購簡單、貼心的保障產品。現推出家居保《最低價保證》推廣活動,希望藉此擴闊大眾珍惜「家」的概念,除了保障家人之外,提醒大家為家中財物投保的重要性,讓我們可更加安心,全力專注於自己的理想和目標。」
由即日起至9月30日,透過 https://i.fwd.com.hk 簽發的每張富衛「易安心家居保」保單均可享《最低價保證》,客戶以420港元一年,即每天少於1.2港元的保費,便享有多項貼心家居保障,包括高達500,000港元的家居財物保障、高達50,000港元的臨時住所保障,及高達5,000,000港元的個人全球法律責任保障等(備註1)。若合資格客戶發現同類家居保險產品保費較便宜,可透過申索程序向富衛報告,經富衛核實後,可於下年度享「易安心家居保」免保費優惠(備註2)。
富衛網上投保平台率先以多項嶄新、貼心的保障產品,如工作假期保險、家居保險、旅遊保險、免費的航空保險等,為大眾創造網上投保新體驗。富衛亦與不同商戶合作,為客戶帶來不同增值優惠。富衛博客 http://blog.fwd.com.hk/zh_HK/ 更以各式生活題材與讀者互動,如旅行、佈置家居、保險等。
富衛於網上投保平台 https://i.fwd.com.hk 推出「易安心家居保」最低價保證。


備註︰
  1. 相關保單由富衛保險有限公司承保並於 https://i.fwd.com.hk 購買,適用於實用面積一千平方呎以下的單位、其樓宇最少樓高五層而樓齡為三十五年或以下。以上資料只作參考用途,詳情請到 https://i.fwd.com.hk 查看保單條款及產品小冊子。
  2. 客戶須提交同類家居保險產品保費的官方網址及屏幕快照,聯同投保人姓名及相關保單的號碼,於推廣期內根據申索程序向富衛報告。推廣受條款及細則所限制,詳情請到https://i.fwd.com.hk/tc/home-insurance 參閱有關保證的完整條款及細則。

- 完 -

關於富衛香港
富衛集團之保險業務遍佈香港、澳門、泰國及菲律賓。富衛香港亦提供一般保險、僱員福利及財務策劃服務。富衛品牌亦已進駐印尼。富衛的重點策略是透過科技以提升客戶體驗,並推出創新產品及投放資源培養人才,致力成為泛亞洲區領先的人壽保險公司,創造保險新體驗。
富衛香港的壽險及一般保險營運機構均獲國際評級機構授予卓越的財務實力評級。「富衛人壽保險(百慕達)有限公司」獲「穆迪」授予 "A3" 評級及「惠譽國際」授予 "A" 評級。「富衛保險有限公司」獲「惠譽國際」授予 "A" 評級。
富衛是私人投資集團盈科拓展集團的保險業務公司。
如欲了解詳情,請瀏覽www.fwd.com.hk.

2015年8月24日 星期一

暖懷醫療保障雙重驚喜

暖懷醫療保障雙重驚喜

第一重驚喜:
「暖懷醫療保障計劃」由2015年8月起提升最高賠償限額及加強「無索償折扣」,並延長「自選醫療增值保障」之保單年期。


第二重驚喜:
由即日起至2015年9月18日投保暖懷醫療保障計劃,更可享高達兩個月保費回贈之推廣優惠!


立即聯絡您的理財顧問或按此了解更多。

*注:推廣優惠受條款及細則所約束。

你敢做 我敢保

你敢做我敢保


您想做澳洲南瓜運送大使?


抑或德國漢堡大廚?

向未夠30歲慨您挑機!
富衛工作假期計劃旅遊保險已經推出,只要您敢踏出實現工作假期的第一步,即送您免費工作假期保險,讓您安心走出舒適區,盡情實現理想!

如果您沒打算參與工作假期也不要緊,您同樣可以獲得驚喜旅遊保險7折優惠,讓您盡情探索世界,發掘生活中更多驚喜!

我們即將於9月推出大型推廣活動,想知道贏取以上優惠的方法,請即讚好富衛Facebook的專頁,緊貼相關公佈!

歡迎瀏覽更多有關富衛工作假期計劃旅遊保險旅遊保險的詳情。

長線儲蓄有妙法

長線儲蓄有妙法


客戶陳先生問:「我現在36歲,女兒剛滿一歲,很想為她日後升學做好準備,有沒有一些可達致長線保本,又容許靈活提取的儲蓄方法?」

為人父母,很多也如陳先生一樣,希望為家人作最好預備。又或者,您自己也有一些期望達成的人生目標,例如創業、退休後環遊世界等。若懂得有計劃地實踐長線儲蓄大計,您的人生必定更精彩!

為您細心設計的「盈聚未來儲蓄計劃」,提供一站式儲蓄體驗,透過短至5年或10年之供款期,讓您達致長線保本及靈活提款的理財目標。此外,計劃亦設有特別獎賞,助您進一步提升回報潛力,以及可讓您鎖定保單價值,助您於重要人生階段,全面掌控您的理財大計。計劃更提供壽險保障期至受保人105歲,以及於首3年提供意外身故權益,讓您更感安心。

由即日起至2015年9月30日,成功投保「盈聚未來儲蓄計劃」,即可享高達80,000港元保費回贈。富衛好尊好貴會會員更可額外專享1,000港元回贈。


立即開始為自己及家人訂立長遠理財大計吧!請聯絡您的理財顧問或按此參考主要計劃特點*。

*計劃特點受產品條款及細則所約束。

富衛「Savie 自助息」助您早日實現理想 保證年利率首兩年3%,第三年4%,限量發售!

講理想點可以「得把口」?把握機會,為自己踏出實現理想的第一步!
立即行動!登記「首批特息限量版」富衛 Savie 自助息港幣理財壽險計劃!
儲蓄增值 輕鬆簡單
Savie 自助息提供首兩個保單年度保證年利率3%,及第三保單年度保證年利率4%,助您輕鬆達致儲蓄目標。
$0收費 靈活調配
於任何時間(包括保証利率年度期內)從保單提取您的戶口價值均不會收取任何費用,以應付不時之需。
額外保障 無憂人生
Savie 自助息提供相等於105%戶口價值之身故賠償,另加相等於100%戶口價值(即高達40萬港元)之意外身故保障至70歲。
即上 https://i.fwd.com.hk/tc/savings-insurance 登記, 爭取成為優先入場的幸運兒!
實現儲蓄大計,又點止得一種方法?想了解其他長線儲蓄妙法,立即瀏覽下一篇
* 以上資料只供參考及旨在描述計劃主要特點。有關本計劃之詳盡條款及細則,請參閱相關產品小冊子及保單條款。

2015年8月18日 星期二

可惡的金錢煩惱

免除金錢煩惱的 三大準則


免除金錢煩惱的三大準則
3規則來實現財務自由

由於幾乎全人類都愛錢,所以要致富實際並非易事這個經濟理論十分簡單:。當大部份人同時渴望得到大家也想要的東西,那麼就只有少數人可以得到它然而,財務專家發現有三大準則,可以助你累積財富

第1準則 - 應先儲蓄才用錢,不是用剩了錢才儲蓄
一如水點要累積才能成湖,財富的累積亦必須有起點有些人喜歡用剩了錢才儲蓄若是這樣,你可能經常會面對突如其來的花費,例如:。朋友生日,情人節,或是女兒的生日會等,你可能因而失去預算,同時亦難以達成任何儲蓄目標。經驗告訴我們,每月先儲起特定金額十分重要。扣除每月的儲蓄目標後,才花費剩餘的金錢。如果一個人能夠持之以恆的這樣做,儲蓄目標便可實現

第2準則 - 投資於你熟知的東西
嘗試遵從巴菲特的說話看似很容易,但實際又有多少人能夠透過個研究個別股票或行業,可以在投資市場致勝?因此,在不同的市場階段持之以恆投資個別國家的市場基準,才是長線投資的致勝關鍵。在此情況下,投資者可以賺取個別國家的全期市場表現,毋須擔憂受到個別股票或行業影響。在不同的市場階段,透過分散投資於廣泛系列的藍籌股份,可以確保免除過份集中投資的風險。最後,無論公司如何強大,也可能面對行業的競爭對手,主要產品被淘汰,以及開發樽頸等。較宏觀來看,投資於個別國家或個別環球行業,下行風險的控制,將遠勝於集中投資於單一股票。
第3準則 - 不同市場週期貫徹保持投資

儲蓄必須有紀律外,長線投資亦必須有紀律。投資的紀律是什麼?就是持之以恆的保持投資。除非你可以隨時準確的拿捏入市時機,否則要獲取長線的投資回報,持之以恆的投資是最容易的方法。投資者備受市場情緒或噪音左右,不時入市或出市的情況不勝枚舉。因此,長線的市場回報便會大打折扣。
總括而言,除非你是一個股票投資專家,擁有過人的財技或天資,可以完美的拿捏市場時機;否則,遵從上述準則,有望幫助大部份人累積財富,從而長線的免除金錢煩惱。

2015年7月28日 星期二

小資族必看四險種

對於剛出社會做事,薪水、存款不多的朋友來說,重點在自身保障,並且能夠以小搏大的保險!建議收入唔穩定或者小資族在投保前必看的四大險種!

以下為一般性的建議,但若負有家庭責任,如房貸、孝親費、子女教養費,就需進一步考慮調整壽險額度。


◎實報實銷醫療險
主要轉嫁因需住院治療的醫療費,隨著醫療環境的改變,自費機會變高,藉由實支醫療可轉嫁,亦可用於癌症住院治療時的標靶藥物。

◎意外險
以意外事故的殘廢等級為理賠依據。避免意外事故造成殘廢,帶給家人負擔,可利用意外險以較低的保費換取高額保障。

◎重疾險/一次性給付型癌症險
癌症的醫療花費很大,工作收入亦可能中斷,避免罹癌後的支出重擔會落在家人身上,盡量以理賠金一次性給付的險種,如重疾險、一次給付型癌症險等為優先考量,運用彈性較高。

◎殘廢險
殘廢險同樣是以殘廢等級為理賠依據,但疾病、意外致殘都在保障範圍內,範圍大過意外險,因此投保時,兩者的額度可適度調整。

小編提醒,由於小資族收入尚不穩定,建議透過以小搏大的定期險將保障做足,避免繳不出保費,造成風險缺口。

 小資族初出社會工作,薪水不多,根據其經濟狀況與當時所負的家庭責任,規劃重點如下:
1) 著重在自身的保障,以不拖累家人負擔為優先考量
2) 尚不是家中經濟支柱,壽險額度可待日後逐步加強
3) 年繳保費控制在平均年薪8-15%左右